À l’approche de septembre, le secteur chimique chinois entre dans la traditionnelle haute saison du « septembre doré ». Sous l’effet des tensions géopolitiques mondiales, les prix du pétrole brut fluctuent à des niveaux élevés et tirent à la hausse les cotations des produits chimiques de base. La chaîne industrielle présente un schéma de forte performance en amont et une demande en aval divergente. Portées par la hausse des coûts, les prix du propylène et du noir de carbone ont grimpé. Néanmoins, les acheteurs finaux restent prudents, ce qui entrave la répercussion des coûts.
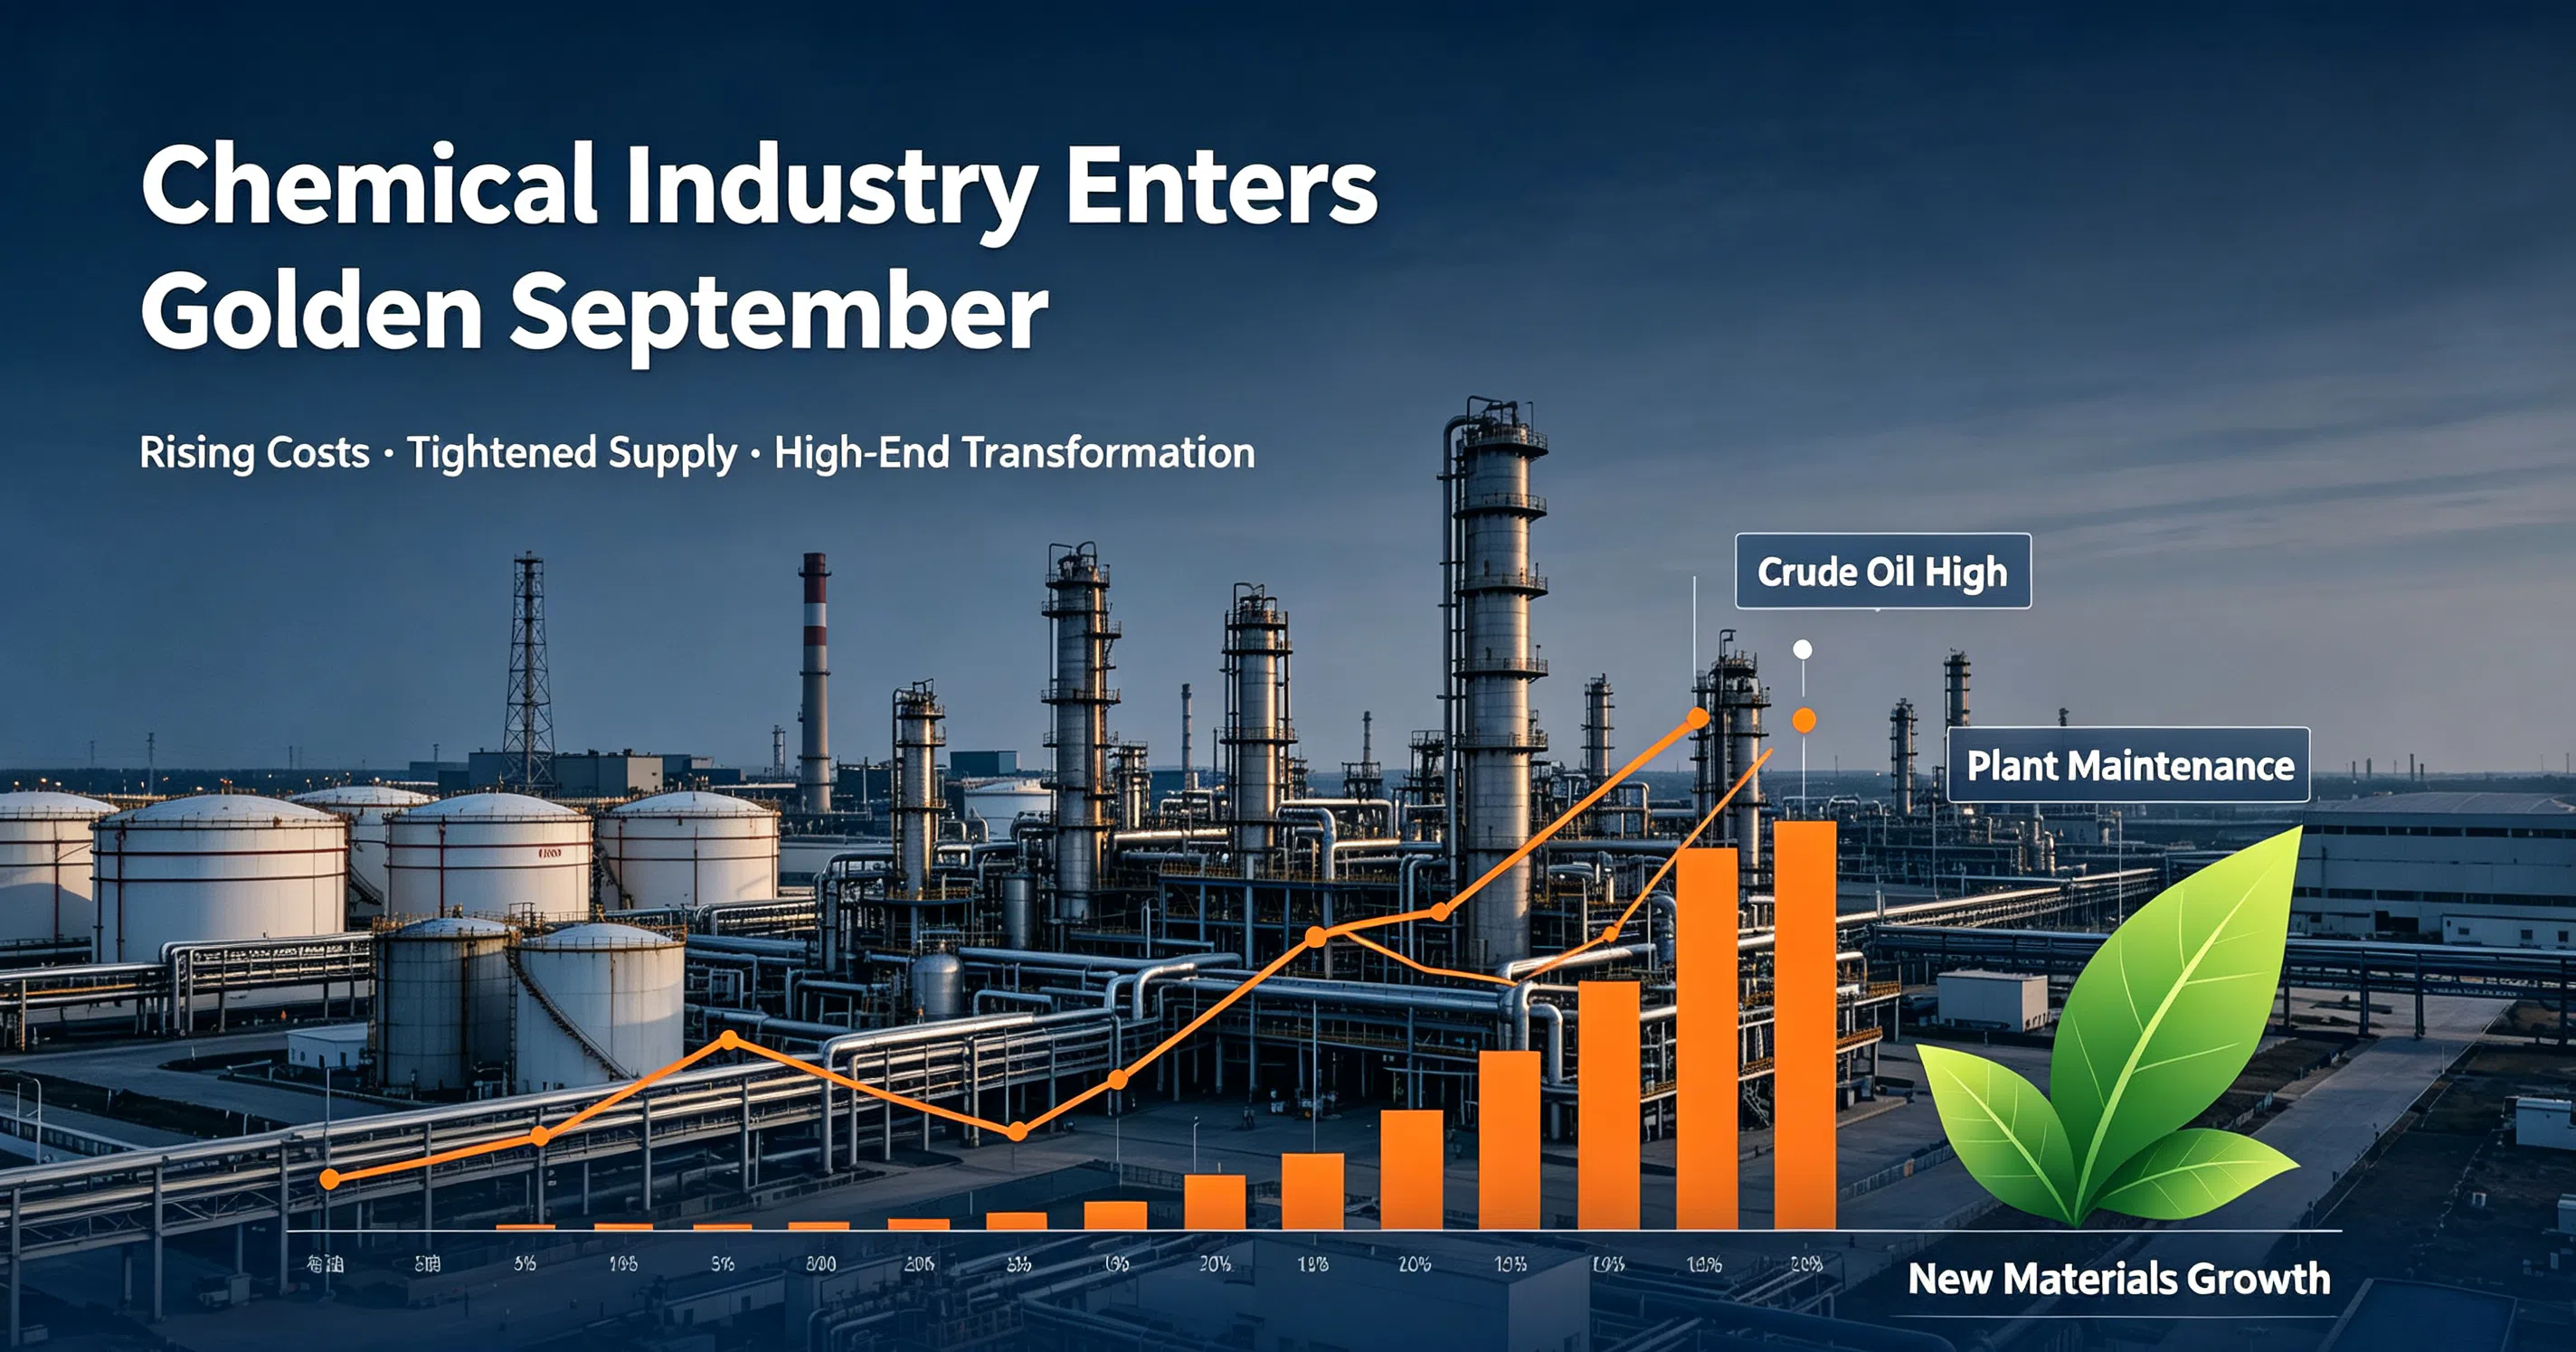
Du côté de l’offre, Zhenhai Development a annoncé que son unité de PVC d’une capacité de 300 000 tonnes par an sera temporairement arrêtée pour maintenance à partir du 19 septembre. Cette interruption devrait durer au maximum quatre mois, ce qui resserrera l’offre de PVC à court terme. Parallèlement, de nouveaux projets chinois de matériaux chimiques haut de gamme continuent de voir le jour. Les projets de nouveaux matériaux à base de carbone et d’acide dibasique à longue chaîne dans la nouvelle zone de Lanzhou sont successivement entrés en phase d’essai, accélérant la transition du secteur vers des produits verts et à forte valeur ajoutée.
Les marchés étrangers subissent également des pressions. La flambée des prix du gaz naturel en Europe a contraint certains producteurs d’engrais à suspendre leurs installations d’ammoniac et d’urée. La pénurie d’approvisionnement en matières premières pétrochimiques dans la région Asie-Pacifique devrait persister. Les professionnels du secteur estiment que les prix des produits chimiques seront soutenus par le pétrole brut et les arrêts d’usines à court terme. Toutefois, la faiblesse de la demande de produits chimiques liés à l’immobilier rend incertaine la durabilité de la reprise saisonnière. Les entreprises doivent surveiller la volatilité des matières premières et les risques dans les chaînes d’approvisionnement mondiales.


